5 de octubre de 2026: nuevas obligaciones de información laboral para las empresas

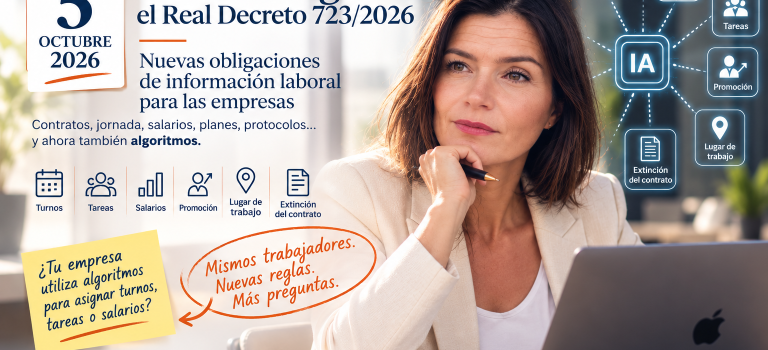
5 de octubre de 2026: nuevas obligaciones de información laboral para las empresas

La nueva regulación amplía la información que las empresas deben facilitar a sus trabajadores e incorpora expresamente obligaciones relacionadas con el uso de algoritmos y sistemas automatizados en la toma de decisiones laborales.

El próximo 5 de octubre de 2026 entra en vigor el Real Decreto 723/2026, de 9 de septiembre, que desarrolla el artículo 8.5 del Estatuto de los Trabajadores y transpone parcialmente al ordenamiento español la Directiva (UE) 2019/1152, relativa a unas condiciones laborales transparentes y previsibles.

La norma sustituye al anterior Real Decreto 1659/1998 y amplía de forma significativa la información que las empresas deben proporcionar sobre los elementos esenciales del contrato y las principales condiciones de trabajo.

Para las empresas, la nueva regulación aconseja revisar no solo los modelos de contrato, sino también determinados procedimientos internos de recursos humanos y, especialmente, el uso de herramientas digitales o sistemas automatizados que intervengan en decisiones laborales.

¿Qué información deberá facilitar la empresa?

Con carácter general, la empresa deberá informar por escrito sobre los elementos esenciales de la relación laboral y sus principales condiciones de ejecución.

Entre otras cuestiones, la información comprende las funciones y clasificación profesional; salario y componentes variables de la retribución; jornada y su distribución; trabajo a turnos; horas extraordinarias; vacaciones; periodo de prueba; formación; convenio colectivo aplicable; y determinadas condiciones relacionadas con la extinción del contrato.

La norma presta especial atención a aquellos sistemas de organización en los que existe una mayor variabilidad de la jornada. Cuando exista distribución irregular, deberán facilitarse determinados datos que permitan conocer con suficiente previsibilidad cuándo puede exigirse la prestación de servicios.

Algoritmos e inteligencia artificial: una de las principales novedades

Uno de los aspectos más relevantes del Real Decreto es la incorporación expresa de los sistemas algorítmicos o automatizados de toma de decisiones al deber empresarial de información.

Cuando estos sistemas se utilicen para adoptar decisiones que afecten a las condiciones de trabajo, deberá informarse de su existencia y de sus pautas, criterios y reglas de funcionamiento.

La previsión alcanza a decisiones relacionadas, entre otras materias, con la jornada y su distribución, asignación de tareas, salarios, progresión profesional, lugar de trabajo o extinción del contrato.

La cuestión adquiere especial importancia ante la creciente utilización de herramientas de inteligencia artificial y sistemas automatizados en los departamentos de recursos humanos.

La tecnología puede constituir un instrumento legítimo de organización empresarial, pero su utilización en la adopción de decisiones laborales incorpora nuevas exigencias de transparencia cuando afecta directamente a las condiciones de las personas trabajadoras.

Igualdad, conciliación y protocolos internos

La nueva regulación también amplía la información relativa a determinados instrumentos y políticas internas de la empresa.

Entre ellos se encuentran, cuando resulten aplicables, el plan de igualdad, las políticas empresariales de conciliación que desarrollen o mejoren los mínimos legales, el protocolo frente al acoso sexual y por razón de sexo y determinadas medidas dirigidas a garantizar la igualdad real y efectiva de las personas LGTBI.

Por ello, la adaptación a la norma no debería limitarse a revisar los contratos. Resulta conveniente comprobar también que los protocolos y políticas internas estén correctamente identificados, actualizados y sean accesibles para las personas trabajadoras.

¿Hay que modificar todos los contratos de trabajo?

No. La entrada en vigor del Real Decreto no obliga automáticamente a rehacer todos los contratos existentes.

Para las nuevas relaciones laborales, la información exigida deberá proporcionarse en los términos y plazos establecidos por la nueva norma. Cuando ya conste íntegramente en el contrato escrito que obra en poder de la persona trabajadora, no será necesario duplicarla.

Respecto de las relaciones laborales que ya estén vigentes el 5 de octubre, la disposición transitoria establece que la empresa deberá facilitar la información a la persona trabajadora que la solicite, cuando no obre ya en su poder, en el plazo de treinta días hábiles desde la recepción de la solicitud.

¿Qué deberían revisar ahora las empresas?

  • Contratos y documentación de incorporación. Comprobar si los modelos utilizados contienen la información exigida o necesitan documentación complementaria.
  • Jornada y organización del trabajo. Revisar los sistemas de turnos, distribución irregular, horarios variables y procedimientos utilizados para comunicar sus modificaciones.
  • Algoritmos, automatización e inteligencia artificial. Identificar las herramientas que intervienen en decisiones sobre jornada, tareas, remuneración, promoción, lugar de trabajo o extinción contractual y analizar las obligaciones de información que pueden generar.
  • Planes y protocolos internos. Verificar la adecuada identificación y actualización de los instrumentos de igualdad, conciliación y prevención del acoso que resulten aplicables.

Además, cuando la información se facilite electrónicamente, deberá ser accesible para la persona trabajadora, poder almacenarse e imprimirse y la empresa deberá conservar prueba de su transmisión o recepción.

Una reforma que va más allá de los contratos de trabajo

El Real Decreto 723/2026 no debe contemplarse únicamente como una nueva obligación documental.

La incorporación de los sistemas algorítmicos y automatizados al deber de información refleja una evolución más amplia del Derecho Laboral: las facultades de organización y dirección empresarial se desarrollan cada vez más en un entorno digital y deben convivir con nuevas exigencias de transparencia.

Para las empresas, el cumplimiento de la nueva regulación pasa por conocer no solo qué dicen sus contratos, sino también cómo se adoptan determinadas decisiones laborales y qué herramientas intervienen en ellas.

Una revisión preventiva de contratos, procedimientos internos y sistemas digitales antes de la entrada en vigor de la norma puede permitir detectar carencias y adaptar la gestión laboral a las nuevas exigencias.


Ana Patricia Aragón
Abogada · Economista
El TSJ de Andalucía facilita la aplicación del ITP reducido del 2 % a las empresas inmobiliarias

El TSJ de Andalucía facilita la aplicación del ITP reducido del 2 % a las empresas inmobiliarias

La Sala de lo Contencioso-Administrativo aclara que no puede exigirse a la empresa estar dada de alta en el IAE en el municipio concreto donde adquiere el inmueble para beneficiarse del tipo reducido.

El Tribunal Superior de Justicia de Andalucía (TSJA) ha fijado un criterio relevante para las empresas del sector inmobiliario en relación con la aplicación del tipo reducido del 2 % en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD).

La Sentencia núm. 20/2026, de 10 de junio de 2026, dictada por la Sala Especial de Revisión y Casación Autonómica de lo Contencioso-Administrativo del TSJA, ha sido publicada en el BOJA de 7 de septiembre de 2026 tras haber adquirido firmeza.

¿Qué discutían la empresa y la Administración?

El litigio enfrentaba a una sociedad dedicada al sector inmobiliario con la Administración tributaria andaluza.

La cuestión esencial consistía en determinar si, para acreditar la condición de empresario del sector inmobiliario y beneficiarse del tipo reducido del 2 % en la adquisición de viviendas destinadas a su posterior reventa, era necesario que la empresa estuviera dada de alta en el correspondiente epígrafe del Impuesto sobre Actividades Económicas (IAE) específicamente en el municipio donde se realizaba la adquisición.

La Agencia Tributaria de Andalucía había considerado que no se cumplían los requisitos para aplicar el tipo reducido y practicó tres liquidaciones por ITPAJD, en su modalidad de Transmisiones Patrimoniales Onerosas, por importes de 7.906,62 euros, 5.623,51 euros y 8.318,41 euros.

El TSJA rechaza este criterio

El Tribunal estima el recurso de casación autonómico interpuesto por la empresa y anula tanto la sentencia anterior como la resolución del Tribunal Económico-Administrativo Regional de Andalucía y las liquidaciones practicadas por la Agencia Tributaria de Andalucía.

Pero la relevancia de la sentencia va más allá del caso concreto, ya que el TSJA fija expresamente doctrina sobre esta cuestión.

El Tribunal establece que, para acreditar la condición de empresario del sector inmobiliario a efectos de aplicar el tipo reducido del 2 %, no es necesario que el empresario esté dado de alta en el epígrafe correspondiente del IAE en el municipio concreto donde se realiza la operación inmobiliaria sometida a tributación.

Una interpretación relevante para las empresas inmobiliarias

La resolución limita así una interpretación excesivamente formalista de los requisitos exigidos para acceder al beneficio fiscal.

La condición de empresario del sector inmobiliario no puede hacerse depender de que exista un alta específica en el IAE en cada municipio en el que la empresa adquiera un inmueble.

La doctrina resulta especialmente relevante para sociedades inmobiliarias que operan en distintos municipios andaluces, ya que evita que la aplicación del tipo reducido quede condicionada a una exigencia territorial adicional que el TSJA considera improcedente.

El tipo reducido continúa sujeto a requisitos

La sentencia no supone, sin embargo, que cualquier adquisición realizada por una sociedad inmobiliaria tribute automáticamente al 2 %.

La normativa andaluza contempla este tipo reducido para la adquisición de viviendas por empresarios o profesionales del sector inmobiliario destinadas a su posterior reventa, siempre que se cumplan los restantes requisitos legalmente establecidos.

Entre ellos se encuentra la incorporación de la vivienda al activo circulante de la empresa y su posterior transmisión dentro del plazo establecido legalmente.

Por tanto, la importancia de la sentencia reside en determinar qué puede exigir la Administración para acreditar la condición empresarial, descartando que el alta en el IAE deba producirse específicamente en el municipio donde se encuentra el inmueble adquirido.

Una doctrina con efectos prácticos

La sentencia tiene especial interés porque se dicta en casación autonómica, resuelve expresamente una cuestión de interés casacional y ha adquirido firmeza.

El TSJA establece así un criterio que aporta mayor seguridad jurídica a las empresas inmobiliarias que realizan operaciones de adquisición y reventa de viviendas en distintos municipios de Andalucía.

La resolución constituye además un nuevo límite a la posibilidad de que la Administración tributaria condicione la aplicación de beneficios fiscales al cumplimiento de requisitos formales adicionales cuando estos no resultan exigibles conforme a la normativa aplicable.


Sentencia: TSJA, Sala Especial de Revisión y Casación Autonómica de lo Contencioso-Administrativo, Sentencia núm. 20/2026, de 10 de junio de 2026. Recurso de Casación Autonómico 89/2024. Publicada en el BOJA núm. 173, de 7 de septiembre de 2026.

Corrupción entre particulares. El delito de corrupción en el sector privado.

DELITO DE CORRUPCIÓN EN LOS NEGOCIOS. Corrupción entre particulares. Sobornos en las empresas. Art.286 bis del Código Penal.

Nuestra sociedad identifica el delito de corrupción con el sector público. Pero desde el año 2010 en España también está tipificado como delito, la corrupción en el sector privado. En los últimos años se han incrementado numerosamente los procesos judiciales por este delito.

El bien jurídico protegido es la “COMPETENCIA LEAL Y JUSTA”. Socialmente reprobamos la corrupción política, del funcionariado público… sin embargo, la sociedad española tradicionalmente no percibe las negativas consecuencias de la corrupción el sector privado. La corrupción privada afecta a la economía, afecta a una competencia justa, afecta a los consumidores..  

Los sobornos a directivos y empleados son frecuentes y desde el año 2010, es un delito tipificado en España que conlleva penas de prisión, entre otras. Finalmente, y con sumo retraso en relación con otros países de la UE, nuestro código penal recoge como delito la corrupción en el sector privado.

Se distinguen dos modalidades: la pasiva y la activa, reguladas en los apartados 1 y 2 del artículo 286 bis CP respectivamente. En el apartado 4 se recoge el delito de corrupción en las entidades deportivas.

En la corrupción pasiva, la persona ligada a la empresa (directivo, administrador, jefe…) solicita y/o recibe y/o acepta, un beneficio o ventaja no justificado, como contraprestación para favorecer indebidamente a otro en la adquisición o venta de mercancías, o en la contratación de servicios o en las relaciones comerciales.

En la corrupción activa, cualquier personaque ofrezca, prometa o conceda beneficios o ventajas sin justificar, a personas relacionadas con una empresa o sociedad para que la misma le favorezca a él o a un tercero, frente a otros, en la adquisición o venta de mercancías, o en la contratación de servicios o en las relaciones comerciales.

En las dos modalidades intervienen dos personas, el corruptor y el corrompido sin que ninguna de ellas sea víctima del delito. En la modalidad activa, el sujeto activo es “el que paga”. En la modalidad pasiva, el sujeto activo es el “que cobra”.

La mayoría de los juristas lo configura como un delito de peligro abstracto y de mera actividad. El tipo penal gira en torno al menoscabo de la competencia, pero no requiere que se produzca una distorsión de la competencia, simplemente que esto sea la intención del delincuente. No obstante, y es una opinión personal, cabe discutir si nos encontramos ante un delito de lesión.

Las penas correspondientes al delito del art. 286 bis apartados 1 y 2 son las de prisión de seis meses a cuatro años, inhabilitación especial para el ejercicio de industria o comercio por tiempo de uno a seis años y multa del tanto al triplo del valor del beneficio o ventaja.

Igual pena se aplica en los casos de corrupción deportiva tipificado en el Art.286.4 CP.

Como ejemplo, mencionar la reciente sentencia del caso “Osasuna”. (Sentencia de la Audiencia Provincial de Navarra núm. 111/2020 del 23 de abril).

Los directivos del Club Atlético Osasuna junto con el gerente del Club, pactaron con dos  jugadores del Real Betis Balompié el pago de una cantidad global de 650.000€.  Con este pacto trataban de influir en los resultados de la competición, de modo que recibirían una cantidad de 400.000€ si ganaban al Real Valladolid en la jornada 37 de Liga (club que se encontraba en puestos de descenso igual que el Club Atlético Osasuna) y 250.000€ por dejarse perder en la jornada 38 en Pamplona contra Osasuna.

La Audiencia Provincial ha condenado a los dos jugadores del Real Betis y a los directivos del club Atlético Osasuna, por el delito de corrupción deportiva, a una pena de 1 año de prisión, 900.000€ de multa a cada uno de ellos y dos años de inhabilitación especial para el ejercicio de actividad de jugador de fútbol profesional y para ejercer cargo de directivo respectivamente. El gerente del club, se ha visto beneficiado por una atenuante y se le ha condenado a cinco meses de prisión y once meses de inhabilitación.

Lamentablemente la corrupción deportiva es habitual y de gran repercusión mediática.

La punibilidad de la corrupción entre particulares es desconocida por la mayoría de nuestra sociedad. Normalmente, se asocia a casos mediáticos, en el que el delito de corrupción privada, concurren con otros delitos como estafa, apropiación indebida,.. (Caso Rato por ejemplo).

Sin embargo, nos sorprenderíamos de los numerosos procesos judiciales que están surgiendo en el mundo empresarial a partir de la corrupción. Sobornos a directivos para beneficiarse de la contratación, empleados que reciben regalos, entradas y viajes con el fin de beneficiar a un proveedor o suministrador.

Si necesita asesoramiento no deje de consultarnos.

DECRETO ESTADO DE ALARMA EUSKADI 26 DE OCTUBRE DEL 2020.

Por este Decreto se limitan derechos fundamentales como la libre circulación y el derecho de reunión, medidas que se han tomado para contener la propagación de infecciones causadas por el SARS-CoV-2.
El Decreto se desarrolla en 4 Artículos y un Anexo con medidas específicas:

Artículo 1.– Limitación de la libertad de circulación de las personas en horario nocturno.

1.– Se determina que durante la vigencia del estado de alarma declarado por Real Decreto 926/2020, de 25 de octubre, la hora de comienzo de la limitación de la libertad de circulación de las personas en horario nocturno en la Comunidad Autónoma de Euskadi será las 23:00 horas y la hora de finalización de dicha limitación será las 06:00 horas.

2.– En el margen horario fijado en el punto anterior, las personas únicamente podrán circular por las vías o espacios de uso público para la realización de las actividades previstas en el artículo 5.1 del Real Decreto 926/2020, de 25 de octubre:

a) Adquisición de medicamentos, productos sanitarios y otros bienes de primera necesidad.

b) Asistencia a centros, servicios y establecimientos sanitarios.

c) Asistencia a centros de atención veterinaria por motivos de urgencia.

d) Cumplimiento de obligaciones laborales, profesionales, empresariales, institucionales o legales.

e) Retorno al lugar de residencia habitual tras realizar algunas de las actividades previstas en este apartado.

f) Asistencia y cuidado a mayores, menores, dependientes, personas con discapacidad o personas especialmente vulnerables.

g) Por causa de fuerza mayor o situación de necesidad.

h) Cualquier otra actividad de análoga naturaleza, debidamente acreditada.

i) Repostaje en gasolineras o estaciones de servicio, cuando resulte necesario para la realización de las actividades previstas en los párrafos anteriores.

Artículo 2.– Limitación de la entrada y salida de personas en el territorio de la Comunidad Autónoma de Euskadi.

1.– Se determina que queda restringida la entrada y salida de personas del territorio de la Comunidad Autónoma de Euskadi.

2.– Únicamente estarán permitidos aquellos desplazamientos, adecuadamente justificados, que se produzcan por alguno de los motivos previstos en el artículo 6.1 del Real Decreto 926/2020, de 25 de octubre:

a) Asistencia a centros, servicios y establecimientos sanitarios.

b) Cumplimiento de obligaciones laborales, profesionales, empresariales, institucionales o legales.

c) Asistencia a centros universitarios, docentes y educativos, incluidas las escuelas de educación infantil.

d) Retorno al lugar de residencia habitual o familiar.

e) Asistencia y cuidado a mayores, menores, dependientes, personas con discapacidad o personas especialmente vulnerables.

f) Desplazamiento a entidades financieras y de seguros o estaciones de repostaje en territorios limítrofes.

g) Actuaciones requeridas o urgentes ante los órganos públicos, judiciales o notariales.

h) Renovaciones de permisos y documentación oficial, así como otros trámites administrativos inaplazables.

i) Realización de exámenes o pruebas oficiales inaplazables.

j) Por causa de fuerza mayor o situación de necesidad.

k) Cualquier otra actividad de análoga naturaleza, debidamente acreditada.

3.– Adicionalmente a lo establecido en los apartados anteriores, queda asimismo limitada la entrada y salida de personas de cada término del municipio en que tengan fijada su residencia, con las excepciones previstas en el apartado anterior y sin perjuicio de permitirse la movilidad entre municipios colindantes de tránsito habitual para la realización de actividades socio-económicas y deportivas individuales o de actividad física al aire libre. Se exceptúan así mismo los traslados necesarios para las competiciones deportivas autorizadas en el apartado 14.1 del anexo.

4.– No estará sometida a restricción alguna la circulación en tránsito a través de los ámbitos territoriales en que resulten de aplicación las limitaciones previstas en este artículo.

Artículo 3.– Limitación de la permanencia de grupos de personas en espacios públicos y privados.

1.– Se determina que la permanencia de grupos de personas en espacios de uso público, tanto cerrados como al aire libre, así como en espacios de uso privado, queda condicionada a que no supere el número máximo de seis personas, salvo que se trate de convivientes y sin perjuicio de las excepciones que se establezcan en relación a dependencias, instalaciones y establecimientos abiertos al público, o respecto a personas menores o dependientes.

2.– Conforme establece el artículo 7.4 del Real Decreto 926/2020, de 25 de octubre, no estarán incluidas en la limitación prevista en este artículo las actividades laborales, educativas e institucionales, ni aquellas para las que se establezcan medidas específicas en la normativa aplicable.

Artículo 4.– Medidas específicas de prevención.

Se mantienen en vigor y serán de aplicación aquellas medidas adoptadas con anterioridad al presente Decreto que son recogidas en anexo al mismo.

ANEXO CON MEDIDAS ESPECÍFICAS EN MATERIA DE SALUD PÚBLICA

Prestaciones cese actividad autónomos. Prórrogas y nuevas ayudas octubre 2020 – enero 2021

El RDL 30/2020 del pasado 29 de septiembre recoge prórrogas y nuevas prestaciones por cese de actividad a los trabajadores de autónomos. Se pueden solicitar desde el 1 de octubre. No dude en contactar con nosotros si necesita asesorarse.

La nuevas ayudas recogidas en el Real Decreto-ley 30/2020 de 29 de septiembre para trabajadores autónomos, las podemos resumir en 4 categorías.

  • 1.- Prestación extraordinaria por la suspensión temporal total de actividad por la autoridad competente (Art.13.1)
    • Destinada a autónomos que se vean obligados a suspender todas sus actividades, como consecuencia de una resolución adoptada por la autoridad competente.
    • Requisitos: Estar afiliados y en alta al menos 30 días naturales antes de la fecha de la resolución que acuerde el cese de actividad. Estar al corriente de los pagos y obligaciones de la Seguridad Social. En caso contrario se invitará al pago de las cuotas en el plazo improrrogable de 30 días naturales.
    • Cuantía: Puede ser 70%, 50% o 40% de la base mínima de cotización que corresponda por la actividad desarrollada.
  • 2.- Prestación compatible con el trabajo por cuenta propia y prórroga de la prestación. (Disposición Adicional Cuarta)
    • Destinada a los autónomos que, estuviesen percibiendo la prestación por cese de actividad prevista en el artículo 9 del RDL 24/2020, de 26 de junio, o aquellos que la hubieran percibido hasta el 30/06/2020.
    • Requisitos:
      • Estar afiliados y en alta el 1 de julio de 2020.
      • Tener cubierto el período mínimo de cotización por cese de actividad según el art.338 LGSS, mínimo 12 meses.
      • No haber cumplido la edad ordinaria para causar derecho a la pensión contributiva de jubilación y, si la ha cumplido, no tener acreditado el período de cotización requerido para ello.
      • Estar al corriente en el pago de las cuotas a la Seguridad Social. En caso contrario se invitará al pago de las cuotas en el plazo improrrogable de 30 días naturales.
      • Acreditar una reducción en la facturación durante el cuarto trimestre del año 2020 de, al menos, el 75% en relación con el mismo periodo del año 2019.
      • No haber obtenido, durante el cuarto trimestre de 2020, unos rendimientos netos superiores a 5.818,75 euros, ni superar los 1.939,58 € mensuales.
      • Si tienen trabajadores a su cargo, cumplimiento de todas las obligaciones laborales y de Seguridad Social.
    • Cuantía: Con carácter general, será el 70% de la base reguladora. 50% de la base mínima de cotización si existe pluriactividad.
  • 3.- Prestación trabajadores autónomos que no puedan optar a la prestación ordinaria de cese de actividad (Art.13.2):
    • Destinada a los autónomos que no pueden optar a la anterior por no tener el periodo de carencia requerido.
    • Requisitos:
      • No tener ingresos procedentes de la actividad por cuenta propia, en el último trimestre del ejercicio 2020, superiores al salario mínimo interprofesional.
      • Que los ingresos por la actividad del cuarto trimestre de 2020 se vean reducido al menos en un 50% con respecto a los del 1er trimestre de 2020.
      • Estar afiliados y en alta desde antes del 1 de abril de 2020.
      • Estar al corriente en el pago de las cuotas a la Seguridad Social. En caso contrario se invitará al pago de las cuotas en el plazo improrrogable de 30 días naturales.
    • Cuantía: 50% de la base mínima de cotización. Cuando se conviva con personas unidad por vínculo familiar que tambien tengan derecho a esta prestación se reduce al 40%
  • 4.- Prestación extraordinaria de cese de actividad para los trabajadores de temporada (Art.14)

Exención IRPF Indemnizaciones altos directivos.

La indemnización mínima obligatoria, por extinción del contrato de alta dirección por desistimiento del empresario, está exenta de tributación en el Impuesto sobre la Renta de las Personas Físicas. Sentencia del Tribunal de Supremo de 23 de julio de 2020.

La Sala de lo Contencioso Administrativo ha resuelto dos controversias en cuanto al derecho y fiscalidad de las indemnizaciones que reciben el personal de alta dirección.

El asunto que resuelve el TS, deviene de una liquidación del IRPF sobre una indemnización que recibió un alto directivo. La AEAT, venía interpretando que las indemnizaciones que recibe el alto directivo por extinción del contrato, no estaban exentas de tributar como así ocurre en los casos de las indemnizaciones recibidas por un trabajador.  

Recodemos que conforme al art. 7.e) del TRLIRPF, estarán exentas «Las indemnizaciones por despido o cese del trabajador, en la cuantía establecida con carácter obligatorio en el Estatuto de los Trabajadores,…”

La AEAT interpretaba que al ser una relación especial de alto directivo y por tanto, no recogida en el Estatuto de Trabajadores, no era de aplicación esta exención.

Sin embargo, en la reciente sentencia núm. 1109/2020 del pasado 23 de julio, el TS confirma:

  El personal de alta dirección tiene derecho a una indemnización mínima obligatoria de 7 días de salario por año de trabajo, con el límite de seis mensualidades conforme al artículo 11 del “Real Decreto 1382/1985, de 1 de agosto, por el que se regula la relación laboral de carácter especial del personal de alta dirección”.

 ★  El Tribunal Supremo lo reconoce como un derecho irrenunciable, incluso en los casos de que el contrato recoja un pacto expreso que excluya toda indemnización por cese. En consecuencia, prevalece este mínimo de 7 días frente a cualquier pacto de cuantía inferior establecido en el contrato de alta dirección.

★   Por tanto,  conforme se pronuncia el TS, esa cuantía de la indemnización está exenta de tributación en el Impuesto sobre la Renta de las Personas Físicas, al amparo del artículo 7.e) del texto refundido de la Ley del Impuesto sobre la Renta de las Personas Físicas.

Como ya veníamos apelando muchos compañeros en nuestros recursos…

Medidas de apoyo a los trabajadores autónomos

RDL 24/2020 de 26 de junio.

Los autónomos que hayan estado percibiendo la prestación por Cese de Actividad durante el Estado de Alarma, podrán solicitar exenciones de las cuotas de los meses de julio, agosto y septiembre.

Tendrán derecho a una exención de sus cotizaciones a la Seguridad Social y formación profesional con las consiguientes cuantías:
a) 100 por cien de las cotizaciones correspondientes al mes de julio.
b) 50 por ciento de las cotizaciones correspondientes al mes de agosto.
c) 25 por ciento de las cotizaciones correspondientes al mes de septiembre.

Por otro lado podrán acceder a prestaciones por cese de actividad, en los meses de julio, agosto y septiembre, quienes acrediten una reducción en la facturación durante el tercer trimestre del año 2020 de al menos el 75 por ciento en relación con el mismo periodo del año 2019, así como no haber obtenido durante el tercer trimestre de 2020 unos rendimientos netos superiores a 5.818,75 euros.

No dudes en contactar si necesitas asesorarte y solicitar la prestación. CONTACTA AQUÍ 

INSPECCIONES TRIBUTARIAS POR VIDEOCONFERENCIA

A partir del 17 de junio las inspecciones tributarias podrán ser vía telemática. Por la disposición final primera del RD 22/2020 de 16 de junio, se añade un nuevo apartado en el Artículo 151 de la Ley General tributaria que regula el lugar de las actividades inspectoras.
Se introduce también un nuevo apartado 9 en el artículo 99 LGT por el que podrán realizarse a través de sistemas digitales mediante la videoconferencia u otro sistema similar.
Eso sí, la utilización de dichos sistemas requerirá la conformidad del obligado tributario.

Si te encuentras en una inspección tributaria CONTACTA AQUI.

AYUDAS COVID-19

Moratoria y condonación alquileres Covid19. Es posible solicitar la moratoria, reducción o condonación de la renta por parte del arrendatario de un local de negocio que se encuentra en situación de vulnerabilidad económica a causa del Covid-19, conforme al Real Decreto Ley 15/2020 de 21 de abril. No dude en contactar con nosotros le informaremos de los pasos a  seguir. Facilítenos sus datos y le llamaremos en breve. Haga click aquí 

Moratoria Hipotecas Coronavirus. En las medidas extraordinarias urgentes, aprobadas por el Gobierno en el Real Decreto 8/2020 de 17 de marzo, para paliar los efectos económicos del Coronavirus, se recoge la posibilidad de acogerse a una moratoria en el pago de las cuotas de la hipoteca.  Resumimos los requisitos:

  1. En el caso de trabajadores por cuenta ajena, haber pasado a situación de desempleo.
  2. En el caso de profesionales y empresarios haber disminuido las ventas en al menos el 40%
  3. Que los ingresos mensuales de la unidad familiar no superen los 1.617€ aprox. (3 veces el IPREM)
  4. Que la cuota hipotecaria, más los gastos y suministros básicos (electricidad, agua, gas…), resulte superior o igual al 35 por cien de los ingresos netos de la unidad familiar.

Los afectados, tendrán que solicitar esta moratoria a su entidad de crédito. Junto a la solicitud, tendrán que aportar los justificantes oportunos.El banco tiene un plazo de 15 días para implementar la moratoria al solicitante.No dudes en contactar con nosotros para cualquier consulta.

Modelo declaración responsable desplazamientos durante el Estado de Alarma.

D/D.ª ____________________, con DNI _______, actuando como representante de la empresa/empleador ______________ (NIF:_).

Datos de contacto de la empresa/empleador:

– Domicilio: ___________________________

– Teléfono: ___________________________

– Correo electrónico: ___________________

Declara responsablemente:

Que D/D.ª _______________ con DNI _________ es trabajador/a de esta empresa/empleador.

Para que conste a los efectos de facilitar los trayectos necesarios entre su lugar de residencia y su lugar de trabajo.

En ____________, a ____de ____________de 2020.

FDO: ____________

Aunque no es obligatorio, se recomienda llevar consigo documentación que acredite la relación laboral. .