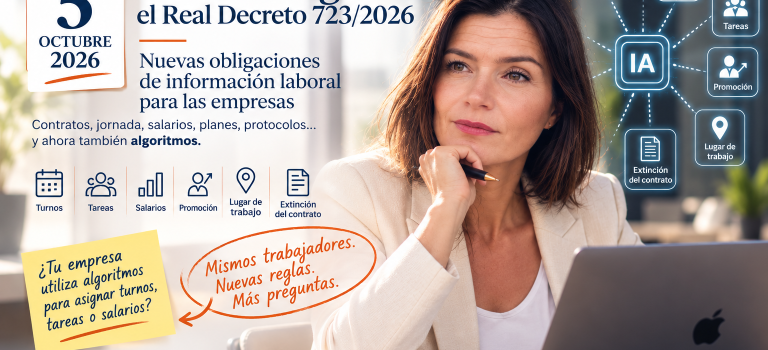
5 de octubre de 2026: nuevas obligaciones de información laboral para las empresas

5 de octubre de 2026: nuevas obligaciones de información laboral para las empresas

La nueva regulación amplía la información que las empresas deben facilitar a sus trabajadores e incorpora expresamente obligaciones relacionadas con el uso de algoritmos y sistemas automatizados en la toma de decisiones laborales.

El próximo 5 de octubre de 2026 entra en vigor el Real Decreto 723/2026, de 9 de septiembre, que desarrolla el artículo 8.5 del Estatuto de los Trabajadores y transpone parcialmente al ordenamiento español la Directiva (UE) 2019/1152, relativa a unas condiciones laborales transparentes y previsibles.

La norma sustituye al anterior Real Decreto 1659/1998 y amplía de forma significativa la información que las empresas deben proporcionar sobre los elementos esenciales del contrato y las principales condiciones de trabajo.

Para las empresas, la nueva regulación aconseja revisar no solo los modelos de contrato, sino también determinados procedimientos internos de recursos humanos y, especialmente, el uso de herramientas digitales o sistemas automatizados que intervengan en decisiones laborales.

¿Qué información deberá facilitar la empresa?

Con carácter general, la empresa deberá informar por escrito sobre los elementos esenciales de la relación laboral y sus principales condiciones de ejecución.

Entre otras cuestiones, la información comprende las funciones y clasificación profesional; salario y componentes variables de la retribución; jornada y su distribución; trabajo a turnos; horas extraordinarias; vacaciones; periodo de prueba; formación; convenio colectivo aplicable; y determinadas condiciones relacionadas con la extinción del contrato.

La norma presta especial atención a aquellos sistemas de organización en los que existe una mayor variabilidad de la jornada. Cuando exista distribución irregular, deberán facilitarse determinados datos que permitan conocer con suficiente previsibilidad cuándo puede exigirse la prestación de servicios.

Algoritmos e inteligencia artificial: una de las principales novedades

Uno de los aspectos más relevantes del Real Decreto es la incorporación expresa de los sistemas algorítmicos o automatizados de toma de decisiones al deber empresarial de información.

Cuando estos sistemas se utilicen para adoptar decisiones que afecten a las condiciones de trabajo, deberá informarse de su existencia y de sus pautas, criterios y reglas de funcionamiento.

La previsión alcanza a decisiones relacionadas, entre otras materias, con la jornada y su distribución, asignación de tareas, salarios, progresión profesional, lugar de trabajo o extinción del contrato.

La cuestión adquiere especial importancia ante la creciente utilización de herramientas de inteligencia artificial y sistemas automatizados en los departamentos de recursos humanos.

La tecnología puede constituir un instrumento legítimo de organización empresarial, pero su utilización en la adopción de decisiones laborales incorpora nuevas exigencias de transparencia cuando afecta directamente a las condiciones de las personas trabajadoras.

Igualdad, conciliación y protocolos internos

La nueva regulación también amplía la información relativa a determinados instrumentos y políticas internas de la empresa.

Entre ellos se encuentran, cuando resulten aplicables, el plan de igualdad, las políticas empresariales de conciliación que desarrollen o mejoren los mínimos legales, el protocolo frente al acoso sexual y por razón de sexo y determinadas medidas dirigidas a garantizar la igualdad real y efectiva de las personas LGTBI.

Por ello, la adaptación a la norma no debería limitarse a revisar los contratos. Resulta conveniente comprobar también que los protocolos y políticas internas estén correctamente identificados, actualizados y sean accesibles para las personas trabajadoras.

¿Hay que modificar todos los contratos de trabajo?

No. La entrada en vigor del Real Decreto no obliga automáticamente a rehacer todos los contratos existentes.

Para las nuevas relaciones laborales, la información exigida deberá proporcionarse en los términos y plazos establecidos por la nueva norma. Cuando ya conste íntegramente en el contrato escrito que obra en poder de la persona trabajadora, no será necesario duplicarla.

Respecto de las relaciones laborales que ya estén vigentes el 5 de octubre, la disposición transitoria establece que la empresa deberá facilitar la información a la persona trabajadora que la solicite, cuando no obre ya en su poder, en el plazo de treinta días hábiles desde la recepción de la solicitud.

¿Qué deberían revisar ahora las empresas?

  • Contratos y documentación de incorporación. Comprobar si los modelos utilizados contienen la información exigida o necesitan documentación complementaria.
  • Jornada y organización del trabajo. Revisar los sistemas de turnos, distribución irregular, horarios variables y procedimientos utilizados para comunicar sus modificaciones.
  • Algoritmos, automatización e inteligencia artificial. Identificar las herramientas que intervienen en decisiones sobre jornada, tareas, remuneración, promoción, lugar de trabajo o extinción contractual y analizar las obligaciones de información que pueden generar.
  • Planes y protocolos internos. Verificar la adecuada identificación y actualización de los instrumentos de igualdad, conciliación y prevención del acoso que resulten aplicables.

Además, cuando la información se facilite electrónicamente, deberá ser accesible para la persona trabajadora, poder almacenarse e imprimirse y la empresa deberá conservar prueba de su transmisión o recepción.

Una reforma que va más allá de los contratos de trabajo

El Real Decreto 723/2026 no debe contemplarse únicamente como una nueva obligación documental.

La incorporación de los sistemas algorítmicos y automatizados al deber de información refleja una evolución más amplia del Derecho Laboral: las facultades de organización y dirección empresarial se desarrollan cada vez más en un entorno digital y deben convivir con nuevas exigencias de transparencia.

Para las empresas, el cumplimiento de la nueva regulación pasa por conocer no solo qué dicen sus contratos, sino también cómo se adoptan determinadas decisiones laborales y qué herramientas intervienen en ellas.

Una revisión preventiva de contratos, procedimientos internos y sistemas digitales antes de la entrada en vigor de la norma puede permitir detectar carencias y adaptar la gestión laboral a las nuevas exigencias.


Ana Patricia Aragón
Abogada · Economista
El TSJ de Andalucía facilita la aplicación del ITP reducido del 2 % a las empresas inmobiliarias

El TSJ de Andalucía facilita la aplicación del ITP reducido del 2 % a las empresas inmobiliarias

La Sala de lo Contencioso-Administrativo aclara que no puede exigirse a la empresa estar dada de alta en el IAE en el municipio concreto donde adquiere el inmueble para beneficiarse del tipo reducido.

El Tribunal Superior de Justicia de Andalucía (TSJA) ha fijado un criterio relevante para las empresas del sector inmobiliario en relación con la aplicación del tipo reducido del 2 % en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD).

La Sentencia núm. 20/2026, de 10 de junio de 2026, dictada por la Sala Especial de Revisión y Casación Autonómica de lo Contencioso-Administrativo del TSJA, ha sido publicada en el BOJA de 7 de septiembre de 2026 tras haber adquirido firmeza.

¿Qué discutían la empresa y la Administración?

El litigio enfrentaba a una sociedad dedicada al sector inmobiliario con la Administración tributaria andaluza.

La cuestión esencial consistía en determinar si, para acreditar la condición de empresario del sector inmobiliario y beneficiarse del tipo reducido del 2 % en la adquisición de viviendas destinadas a su posterior reventa, era necesario que la empresa estuviera dada de alta en el correspondiente epígrafe del Impuesto sobre Actividades Económicas (IAE) específicamente en el municipio donde se realizaba la adquisición.

La Agencia Tributaria de Andalucía había considerado que no se cumplían los requisitos para aplicar el tipo reducido y practicó tres liquidaciones por ITPAJD, en su modalidad de Transmisiones Patrimoniales Onerosas, por importes de 7.906,62 euros, 5.623,51 euros y 8.318,41 euros.

El TSJA rechaza este criterio

El Tribunal estima el recurso de casación autonómico interpuesto por la empresa y anula tanto la sentencia anterior como la resolución del Tribunal Económico-Administrativo Regional de Andalucía y las liquidaciones practicadas por la Agencia Tributaria de Andalucía.

Pero la relevancia de la sentencia va más allá del caso concreto, ya que el TSJA fija expresamente doctrina sobre esta cuestión.

El Tribunal establece que, para acreditar la condición de empresario del sector inmobiliario a efectos de aplicar el tipo reducido del 2 %, no es necesario que el empresario esté dado de alta en el epígrafe correspondiente del IAE en el municipio concreto donde se realiza la operación inmobiliaria sometida a tributación.

Una interpretación relevante para las empresas inmobiliarias

La resolución limita así una interpretación excesivamente formalista de los requisitos exigidos para acceder al beneficio fiscal.

La condición de empresario del sector inmobiliario no puede hacerse depender de que exista un alta específica en el IAE en cada municipio en el que la empresa adquiera un inmueble.

La doctrina resulta especialmente relevante para sociedades inmobiliarias que operan en distintos municipios andaluces, ya que evita que la aplicación del tipo reducido quede condicionada a una exigencia territorial adicional que el TSJA considera improcedente.

El tipo reducido continúa sujeto a requisitos

La sentencia no supone, sin embargo, que cualquier adquisición realizada por una sociedad inmobiliaria tribute automáticamente al 2 %.

La normativa andaluza contempla este tipo reducido para la adquisición de viviendas por empresarios o profesionales del sector inmobiliario destinadas a su posterior reventa, siempre que se cumplan los restantes requisitos legalmente establecidos.

Entre ellos se encuentra la incorporación de la vivienda al activo circulante de la empresa y su posterior transmisión dentro del plazo establecido legalmente.

Por tanto, la importancia de la sentencia reside en determinar qué puede exigir la Administración para acreditar la condición empresarial, descartando que el alta en el IAE deba producirse específicamente en el municipio donde se encuentra el inmueble adquirido.

Una doctrina con efectos prácticos

La sentencia tiene especial interés porque se dicta en casación autonómica, resuelve expresamente una cuestión de interés casacional y ha adquirido firmeza.

El TSJA establece así un criterio que aporta mayor seguridad jurídica a las empresas inmobiliarias que realizan operaciones de adquisición y reventa de viviendas en distintos municipios de Andalucía.

La resolución constituye además un nuevo límite a la posibilidad de que la Administración tributaria condicione la aplicación de beneficios fiscales al cumplimiento de requisitos formales adicionales cuando estos no resultan exigibles conforme a la normativa aplicable.


Sentencia: TSJA, Sala Especial de Revisión y Casación Autonómica de lo Contencioso-Administrativo, Sentencia núm. 20/2026, de 10 de junio de 2026. Recurso de Casación Autonómico 89/2024. Publicada en el BOJA núm. 173, de 7 de septiembre de 2026.

El Supremo refuerza el derecho a recuperar impuestos cobrados en contra del Derecho de la Unión Europea

El Supremo refuerza el derecho a recuperar impuestos cobrados en contra del Derecho de la Unión Europea

El Tribunal Supremo ha vuelto a pronunciarse sobre las consecuencias económicas derivadas de la aplicación en España de una norma tributaria incompatible con el Derecho de la Unión Europea.

La controversia tiene su origen en el antiguo tipo autonómico del Impuesto Especial sobre Hidrocarburos, que permitía establecer diferentes niveles de imposición en función de la Comunidad Autónoma en la que se consumiera el producto.

El Tribunal de Justicia de la Unión Europea, en su sentencia de 30 de mayo de 2024 (asunto C-743/22, DISA), resolvió la cuestión prejudicial planteada por el Tribunal Supremo y declaró que la Directiva 2003/96/CE se oponía a una normativa nacional que autorizase tipos diferenciados del impuesto para un mismo producto y un mismo uso en función de la región en la que se consumiera, fuera de los supuestos expresamente permitidos por la Directiva.

La cuestión no terminó, sin embargo, con la declaración de incompatibilidad. Una vez constatada la vulneración del Derecho europeo surgió un problema de enorme importancia económica: quién tiene derecho a recuperar las cantidades indebidamente satisfechas y en qué condiciones puede obtener su devolución.

La nueva sentencia del Tribunal Supremo

En la STS 911/2026, de 15 de julio, el Tribunal Supremo vuelve sobre esta problemática al resolver una reclamación relativa a cantidades soportadas durante los ejercicios 2013 a 2018 como consecuencia del tramo autonómico del impuesto.

Uno de los puntos fundamentales es determinar qué sucede cuando el importe del tributo pudo haberse trasladado económicamente a través del precio del combustible.

El Supremo parte de una premisa relevante: el impuesto sobre hidrocarburos no se traslada necesariamente al consumidor final mediante el precio. Por tanto, no puede presumirse automáticamente que la empresa haya recuperado económicamente el impuesto simplemente por haber comercializado posteriormente el producto.

Esta cuestión resulta esencial porque la Administración no puede convertir la posible repercusión económica del impuesto en un obstáculo automático para obtener la restitución de cantidades cobradas en aplicación de una normativa contraria al Derecho europeo.

Una cuestión que trasciende al Impuesto sobre Hidrocarburos

La relevancia de esta jurisprudencia va más allá del concreto impuesto analizado.

Cuando una empresa ha soportado una carga tributaria establecida mediante una norma nacional posteriormente declarada incompatible con el Derecho de la Unión, se plantea necesariamente la cuestión de cómo reparar las consecuencias económicas de esa infracción.

La jurisprudencia contempla, además de los mecanismos tributarios correspondientes, la posible responsabilidad patrimonial del Estado legislador por infracción del Derecho de la Unión Europea, cuando concurran los requisitos legalmente establecidos.

¿Por qué es relevante para las empresas?

La sentencia vuelve a poner de manifiesto una cuestión esencial para cualquier operador económico: la aplicación de una ley española no excluye su posible incompatibilidad con el Derecho de la Unión Europea.

Por ello, ante determinadas liquidaciones, impuestos o cargas administrativas, el análisis jurídico no debería agotarse en comprobar si la Administración ha aplicado correctamente la normativa española. También puede resultar necesario examinar si esa propia normativa respeta el Derecho europeo.

Cuando no lo hace, pueden abrirse vías para reclamar la devolución de cantidades indebidamente satisfechas o, en determinados supuestos, exigir la reparación de los perjuicios ocasionados.

Hacienda no puede negar automáticamente la deducción de la retribución de los administradores

Hacienda no puede negar automáticamente la deducción de la retribución de los administradores

Asesoramiento fiscal y societario a empresas

El Tribunal Supremo vuelve a limitar los supuestos en los que la Administración tributaria puede rechazar como gasto deducible las retribuciones satisfechas por una sociedad a sus administradores.

La Sentencia del Tribunal Supremo 615/2026, de 18 de mayo, resuelve un recurso planteado por una sociedad a la que la Administración tributaria había regularizado el Impuesto sobre Sociedades de los ejercicios 2018 y 2019. La controversia se centraba en cantidades satisfechas a sus consejeros delegados y en la posibilidad de considerarlas fiscalmente deducibles.

¿Qué ha decidido el Tribunal Supremo?

El Tribunal Supremo da la razón a la empresa y establece una doctrina especialmente relevante para sociedades y administradores. Cuando la retribución está correctamente contabilizada, imputada y justificada y responde a servicios efectivamente prestados, reúne, en principio, los presupuestos para ser considerada un gasto deducible.

Si la Administración pretende excluir ese gasto mediante alguno de los ajustes previstos en la Ley del Impuesto sobre Sociedades, deberá justificar la causa legal que impide su deducción.

La retribución del administrador no es una liberalidad

La remuneración satisfecha al administrador por los servicios que presta a la sociedad está vinculada a la actividad empresarial y a la generación de ingresos. Por ello, no puede calificarse sin más como una liberalidad fiscalmente no deducible.

Una irregularidad mercantil no significa automáticamente perder la deducción fiscal

Este es uno de los aspectos de mayor interés práctico de la sentencia. Una eventual infracción de las reglas mercantiles relativas a la retribución de los administradores no constituye, por sí sola, una causa automática para negar la deducción del gasto en el Impuesto sobre Sociedades.

¿Y si el administrador también es socio?

La doble condición de socio y administrador no permite presumir, por sí misma, que las cantidades percibidas constituyan una retribución de los fondos propios. Si Hacienda sostiene que bajo la remuneración se oculta realmente una distribución de beneficios al socio, deberá alegarlo y acreditarlo.

¿Qué importancia tiene esta sentencia para las empresas?

La sentencia refuerza la posición de las sociedades frente a determinadas regularizaciones tributarias, pero no significa que cualquier retribución de administradores sea automáticamente deducible.

Resulta especialmente importante revisar la configuración mercantil y fiscal de la remuneración de administradores y consejeros, su reflejo estatutario cuando corresponda, los acuerdos societarios, los contratos existentes, su contabilización y la documentación que permita acreditar los servicios efectivamente prestados.

Una adecuada planificación societaria y fiscal puede prevenir futuras controversias con la Administración y, cuando ya existe una regularización, permite valorar si el criterio aplicado por Hacienda es compatible con la jurisprudencia del Tribunal Supremo.

AP3LEGAL | Asesoramiento jurídico, económico y fiscal a empresas.

Fuente: Tribunal Supremo, Sala de lo Contencioso-Administrativo, Sección Segunda, Sentencia 615/2026, de 18 de mayo de 2026, recurso de casación 8019/2023, ECLI ES:TS:2026:2209.

¿Tiene un contrato con un cliente pero no le hace pedidos? El Tribunal Supremo aclara cuándo existe incumplimiento contractual

¿Tiene un contrato con un cliente pero no le hace pedidos? El Tribunal Supremo aclara cuándo existe incumplimiento contractual

Contrato mercantil entre empresas

La Sala Primera del Tribunal Supremo, en su Sentencia 378/2026, de 10 de marzo, analiza un contrato marco de prestación de servicios entre empresas en el que no existía cláusula de exclusividad ni se había pactado un volumen mínimo de encargos.

Una de las empresas dejó de realizar nuevos pedidos y la otra sostuvo que esa situación constituía un incumplimiento contractual que justificaba la resolución del contrato y la correspondiente indemnización.

¿Qué establece el Tribunal Supremo?

El Tribunal Supremo concluye que, cuando las partes no han pactado exclusividad ni un volumen mínimo de contratación, la mera inexistencia de nuevos pedidos no constituye por sí sola un incumplimiento esencial.

La sentencia advierte de que no puede incorporarse al contrato una obligación de realizar encargos que las partes no establecieron. No obstante, el propio Tribunal recuerda que la solución puede ser diferente cuando concurren circunstancias cualificadas, como una estructura contractual que haya generado expectativas legítimas de continuidad, inversiones realizadas en atención a la relación comercial, un cese de pedidos utilizado como mecanismo de presión o una extinción de hecho contraria a la buena fe.

Una cuestión importante para cualquier empresa

Una empresa puede considerar que dispone de una relación comercial estable durante varios años y descubrir, cuando cesan los pedidos, que el contrato firmado no obliga realmente al cliente a mantener un determinado volumen de contratación.

Por ello, en los contratos mercantiles de duración resulta especialmente importante regular adecuadamente cuestiones como el volumen mínimo de contratación, la exclusividad, la duración, las causas de resolución, el preaviso y las consecuencias indemnizatorias del incumplimiento.

Una correcta revisión y redacción preventiva del contrato puede evitar que una relación comercial aparentemente estable quede vacía de contenido sin que exista posteriormente una base contractual suficiente para reclamar.

AP3LEGAL | Asesoramiento jurídico, económico y fiscal a empresas.

Fuente: Tribunal Supremo, Sala Primera, STS 378/2026, de 10 de marzo de 2026, recurso de casación 367/2021.

El nuevo plan de reestructuración

El nuevo plan de reestructuración

Un nuevo instrumento preconcursal dirigido a evitar la insolvencia

Ley 16/2022 de 5 de septiembre
Un nuevo instrumento preconcursal dirigido a evitar la insolvencia

Por la Ley 16/2022, de 5 de septiembre, de reforma del texto refundido de la Ley Concursal se crea este nuevo instrumento pre concursal dirigido a evitar la insolvencia, o a superarla,  «sin el estigma asociado al concurso y con características que incrementan su eficacia».

Su introducción incentivará una reestructuración más temprana, y se espera que contribuya a la descongestión de los juzgados y a una mayor eficiencia del concurso.

Facilitará que empresas  aun estando en situación previsible, o actual, de insolvencia puedan continuar con su actividad. Es una herramienta menos rígida que a través de la restructuración garantice:

  • que las empresas y empresarios viables que se hallen en dificultades financieras puedan continuar su actividad.
  • que los empresarios de buena fe insolventes o sobreendeudados puedan disfrutar de la plena exoneración de sus deudas después de un período de tiempo razonable, lo que les proporcionaría una segunda oportunidad.

Esta Ley que entró en vigor el pasado lunes, 26 de septiembre del 2022, traspone la «Directiva (UE) 2019/1023 del Parlamento Europeo y del Consejo, de 20 de junio de 2019, sobre marcos de reestructuración preventiva, exoneración de deudas e inhabilitaciones, y sobre medidas para aumentar la eficiencia de los procedimientos de reestructuración, insolvencia y exoneración de deudas».

Los nuevos planes de reestructuración van a suponer un cambio en los procedimientos concursales, siendo clave para su flexibilización y agilización. Se introduce una nueva figura: el experto en la reestructuración.

El experto en reestructuración nueva figura clave.

¿Cómo iniciar el procedimiento de reestructuración?

1º.- Comunicación: el deudor comunica al juzgado competente la existencia de negociaciones con sus acreedores, o la intención de iniciarlas de inmediato, para alcanzar un plan de reestructuración que permita superar la situación en que se encuentra.

2º.- El contenido de la comunicación viene regulado en el artículo 586 de La Ley. Entre otras, el deudor expresará:

  • Las razones que justifican la comunicación, con referencia al estado en que se encuentra, sea probabilidad de insolvencia, insolvencia inminente o insolvencia actual.
  • La relación de los acreedores con los que se haya iniciado o tenga intención de iniciar negociaciones, el importe de los créditos de cada uno de ellos y el importe total de los créditos.
  • En su caso, la solicitud por el deudor de nombramiento de experto en la reestructuración. El experto en la reestructuración acompaña al deudor en el procedimiento y elaborará el plan. En ningún caso asume las facultades de administración y disposición sobre los bienes y derechos que integren el patrimonio del deudor. 

3º.- Si la comunicación se realiza correctamente y no presenta defectos, el letrado de la Administración de Justicia  en el plazo máximo de dos días, tendrá por efectuada la comunicación  con efectos a la fecha en la que se hubiera presentado.

4º.- El deudor dispone de tres meses desde la comunicación para alcanzar el plan de reestructuración. Existe la posibilidad, bajo ciertas condiciones, de solicitar una prórroga adicional de tres meses. 

¿Cuáles son los efectos de la comunicación?

Los efectos de la comunicación vienen regulado en los artículos 594 y ss. de La Ley, a destacar:

  • El deudor no pierde las facultades de administración y disposición sobre los bienes y derechos que integren su patrimonio.
  • No producirá el vencimiento anticipado de los créditos.
  • Hasta que transcurran tres meses a contar desde la presentación de la comunicación, los acreedores no podrán iniciar ejecuciones judiciales o extrajudiciales sobre bienes o derechos necesarios para la continuidad de la actividad empresarial o profesional del deudor.
  • Desde que reciban la resolución del juzgado teniendo por efectuada la comunicación de inicio de negociaciones con los acreedores, las autoridades que estuvieren conociendo de las ejecuciones judiciales o extrajudiciales sobre los bienes o derechos necesarios para la continuidad de la actividad empresarial o profesional las suspenderán automáticamente hasta que transcurran tres meses a contar desde la comunicación efectuada por el deudor al juzgado competente, salvo que el deudor acredite haber solicitado la prórroga.
  • A solicitud del deudor, presentada en cualquier momento, el juez podrá extender la prohibición de iniciación de ejecuciones, judiciales o extrajudiciales, o la suspensión de las ya iniciadas.

¿ En que consiste el plan de reestructuración?

El plan de restructuración implica un reorganización de la empresa, que atienda a los problemas financieros y económicos detectados y propone soluciones para garantizar la viabilidad de la actividad del deudor.

La Ley 16/2022 lo define como el plan que tiene por objeto «la modificación de la composición, de las condiciones o de la estructura del activo y del pasivo del deudor, o de sus fondos propios, incluidas las transmisiones de activos, unidades productivas o de la totalidad de la empresa en funcionamiento, así como cualquier cambio operativo necesario, o una combinación de estos elementos».

El plan recogerá los créditos con acreedores y contratos afectados que principalmente serán:

  • los que supongan una modificación de la fecha de vencimiento
  • los que se modifiquen en el importe del principal o los intereses
  • la conversión de la deuda en crédito participativo o subordinado, acciones o participaciones sociales

En cuanto a las deudas con al Administración pública, en ningún caso, el plan de reestructuración podrá suponer para los créditos de Derecho público la reducción de su importe.

¿Cómo se aprueba y homologa un plan de reestructuración?

En primer lugar, la propuesta del plan de reestructuración deberá ser comunicada a todos los acreedores cuyos créditos pudieran quedar afectados.

Todos los acreedores cuyos créditos pudieran quedar afectados por el plan tienen derecho de voto y votarán agrupados por clases de créditos. El plan de reestructuración se considerará aprobado por una clase de créditos afectados si hubiera votado a favor más de los dos tercios del importe del pasivo correspondiente a esa clase.

En el caso de que la clase estuviera formada por créditos con garantía real, el plan de reestructuración se considerará aprobado si hubieran votado a favor tres cuartos del importe del pasivo correspondiente a esta clase.

Una vez aprobado, el plan de reestructuración deberá ser formalizado en escritura pública por quienes lo hayan suscrito y se incluirá la certificación del experto en la reestructuración, sobre la suficiencia de las mayorías que se exigen para aprobar el plan.

La homologación judicial del plan de reestructuración será necesaria en cualquiera de los siguientes casos:

1.º Cuando se pretenda extender sus efectos a acreedores o clases de acreedores que no hubieran votado a favor del plan o a los socios del deudor persona jurídica;

2.º Cuando se pretenda la resolución de contratos en interés de la reestructuración;

3.º Cuando se pretenda proteger la financiación interna y la nueva financiación que prevea el plan.

Para homologar el plan de reestructuración se exige unos requisitos, según haya sido aprobado por todas las clases de créditos o no haya sido aprobado  por todas clases.

El procedimiento de homologación lo trataré próximamente en otro post. 

¿Quién es el experto en reestructuración?

El experto en reestructuración, acompañará al deudor en el procedimiento y podrá ser una persona natural o una persona jurídica, que tenga  conocimientos especializados, jurídicos, financieros y empresariales, así como experiencia en materia de reestructuraciones.

El experto en reestructuración asistirá al deudor y a los acreedores en las negociaciones y en la elaboración del plan de reestructuración, y elaborará y presentará al juez los informes exigidos

El nombramiento del experto deberá ser realizado por el juez y recaerá en la persona que hubiera propuesto el deudor o los acreedores que hubieran formulado la solicitud.
 

Si necesita un experto en reestructuración o tiene alguna consulta no dude en contactar con nosotros

Aprobada la Ley de Protección a los «whistleblowers»

El Consejo de Ministros aprobó el pasado 13 de septiembre el Proyecto de Ley que regula la protección de las personas que informen sobre infracciones que vulneren el ordenamiento europeo y nacional, contribuyendo a la lucha contra la corrupción. La Ley traspone la Directiva (UE) 2019/1937 del Parlamento Europeo y del Consejo, de 23 de octubre de 2019, relativa a la protección de las personas que informen sobre infracciones del Derecho de la Unión Europea (UE).

Tal como expone el Ministerio de Justicia «Cualquier ciudadano, y cualquier funcionario público, podrá poner en conocimiento las operaciones, subvenciones y adjudicaciones sospechosas, en el ámbito de la contratación o del resto del ordenamiento, y se le deberá de conferir una protección real y efectiva ante cualquier represalia al informante y a su entorno».

La Ley también obliga establecer canales internos de información a las siguientes organizaciones e empresas:

  1. Empresas con más de 50 trabajadores.
  2. Todos los partidos políticos
  3. Sindicatos
  4. Organizaciones empresariales
  5. Fundaciones que de los mismos dependan siempre que gestionen fondos públicos, con independencia de su número de empleados.

La norma permite formular las informaciones de manera anónima, protegiendo así al informante.

Tanto si eres organización u entidad afectada por la norma, como particular, no dudes en contactar con nosotros para cualquier consulta.

Novedades deducción en el IRPF por obras de mejora de eficiencia energética en viviendas.

La Ley 10/2022 de 14 de junio introduce tres novedosas deducciones en la cuota.

Por la Ley 10/2022, de 14 de junio, de medidas urgentes para impulsar la actividad de rehabilitación edificatoria en el contexto del Plan de Recuperación, Transformación y Resiliencia, se han introducido tres novedosas deducciones en la cuota del Impuesto sobre la Renta de las Personas Físicas (IRPF) por obras de mejora de la eficiencia energética en viviendas y edificios residenciales.

  • 1.- Deducción del 20%:
    • – Por actuaciones que reduzcan un 7% la demanda de calefacción y refrigeración en vivienda habitual.
    • – Su periodo de aplicación finalizará el 31 de diciembre de 2022, debiendo tratarse de la vivienda habitual del contribuyente, o que esté destinada o vaya a destinarse al alquiler como vivienda habitual.
    • – Podrán acogerse las personas físicas que realicen actuaciones de rehabilitación y mejora en las que se obtenga una reducción de al menos un 7 por ciento en la demanda de calefacción y refrigeración, según certificado de eficiencia energética de la vivienda.
    • – El porcentaje de deducción es de un 20% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 5.000 euros por vivienda.
  •  
  • 2. Deducción del 40%:
    • – Por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación energética alcanzando las letras «A» o «B» en vivienda habitual.
    • – Su periodo de aplicación finalizará el 31 de diciembre de 2022, debiendo tratarse igualmente de la vivienda habitual del contribuyente, o que esté destinada o vaya a destinarse al alquiler como vivienda habitual, y podrán acogerse las personas físicas que realicen actuaciones de rehabilitación o mejora en las que se reduzca al menos un 30 por ciento del consumo de energía primaria no renovable, acreditable a través del certificado de eficiencia energética de la vivienda, o mejora de la calificación energética de la vivienda para obtener una clase energética «A» o «B», en la misma escala de calificación.
    • – El porcentaje de deducción es de un 40% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 7.500 euros por vivienda.
  •  
  • 3.- Deducción del 60%:
    • – por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación alcanzando las letras «A» o «B» en edificios residenciales.
    • – Su periodo de aplicación finalizará el 31 de diciembre de 2023, debiendo tratarse de actuaciones de mejora que afecten al conjunto del edificio. Podrán acogerse las personas físicas en cuyo edificio se hayan realizado obras de mejora o rehabilitación en las que se obtenga una reducción de al menos un 30 por ciento del consumo de energía primaria no renovable, acreditable a través del certificado de eficiencia energética del edificio, o mejora de la calificación energética del edificio para obtener una clase energética «A» o «B», en la misma escala de calificación.
    • – El porcentaje de deducción es de un 60% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 15.000 euros por vivienda.

La base de las deducciones será el importe correspondiente a la suma de las cantidades satisfechas por:

  • – las obras realizadas aquellas necesarias para su ejecución
  • – los honorarios profesionales
  • – costes de redacción de proyectos técnicos
  • – dirección de obras
  • – coste de ejecución de obras o instalaciones
  • – inversión en equipos y materiales
  • – otros gastos necesarios para su desarrollo
  • – emisión de los correspondientes certificados de eficiencia energética.

No se considerarán en dichas cantidades los costes relativos a la instalación o sustitución de equipos que utilicen combustibles de origen fósil.

Si la obra se realiza en un edificio residencial llevadas a cabo por una comunidad de propietarios la cuantía de la base de la deducción de cada contribuyente se determina por el resultado de aplicar a las cantidades satisfechas por la comunidad de propietarios, el coeficiente de participación que tuviese en la misma.

No dude en contactar con nosotros para cualquier consulta

Retroactividad reclamación Plusvalía. Responsabilidad patrimonial del Estado legislador. Art.32 Ley 40/2015.

El Tribunal Constitucional lo ha dejado ¿claro?.. “no pueden considerarse situaciones susceptibles de ser revisadas con fundamento en esta sentencia, ( STC 26 de octubre de 2021) aquellas obligaciones tributarias devengadas por este impuesto, que a la fecha de dictarse la misma hayan sido decididas definitivamente mediante sentencia con fuerza de cosa juzgada o mediante resolución administrativa firme.”

Sin embargo, existen casos en los que veo perfectamente factible exigir la indemnización por el valor pagado por la plusvalía, acudiendo a la vía de la responsabilidad patrimonial del estado legislador.

En principio, se limitaría a los supuestos en los que se haya alegado la inconstitucionalidad de la norma en procedimientos judiciales, pero son numerosas las sentencias por las que se desestimaba la reclamación, aun habiendo alegado la inconstitucionalidad del cálculo de la base imponible del impuesto.

Recordemos lo que recoge que el art.32.3 de la Ley 40/2015

“La responsabilidad del Estado legislador podrá surgir también en los siguientes supuestos, siempre que concurran los requisitos previstos en los apartados anteriores:

a) Cuando los daños deriven de la aplicación de una norma con rango de ley declarada inconstitucional, siempre que concurran los requisitos del apartado 4.”

(… )

Y el apartado 4 recoge:

4. Si la lesión es consecuencia de la aplicación de una norma con rango de ley declarada inconstitucional, procederá su indemnización cuando el particular haya obtenido, en cualquier instancia, sentencia firme desestimatoria de un recurso contra la actuación administrativa que ocasionó el daño, siempre que se hubiera alegado la inconstitucionalidad posteriormente declarada.

Fueron muchos los asuntos desestimados por nuestros tribunales, aun alegando la inconstitucionalidad del cálculo de la base imponible. Insistimos e insistimos en alegar el carácter confiscatorio y contrario al principio de capacidad económica di per sé. Era vox populi que tarde o temprano esto sería apreciado como inconstitucional… ya veíamos desde el 2017 como poco a poco se iba desmoronando el injusto impuesto.

En estos casos, en los que hubo sentencia desestimatoria, opera la vía de la Responsabilidad Patrimonial del Estado Legislador, como ya se apreció por el Tribunal Supremo en su sentencia núm.1620/2019 de 21 de noviembre (Rec.86/2019).

Por la citada sentencia del 2019, el Tribunal Supremo, una vez que se había declarado la inconstitucionalidad del artículo 104. 4 del TRHL por la STC del 11 de mayo de2017, apreció la responsabilidad patrimonial del estado condenando a la Administración a pagar en concepto de indemnización lo abonado por la Plusvalía municipal.

En este caso, el Juzgado de lo Contencioso de Huesca en sentencia del 24 de noviembre de 2016, desestimó la demanda del recurrente por la que solicitaba la devolución de la plusvalía.

El TS limita el derecho a exigir la indemnización y manifiesta que la indemnización procederá, conforme manifiesta el art. 32 Ley 40/2015, «cuando el particular haya obtenido, en cualquier instancia, sentencia firme desestimatoria de un recurso contra la actuación administrativa que ocasionó el daño, siempre que se hubiera alegado la inconstitucionalidad”. Es decir, los perjudicados por la aplicación de la ley posteriormente declarada inválida, que no agotaron todas las instancias judiciales contra dicha aplicación o no adujeron en ellas la correspondiente inconstitucionalidad, no podrán luego exigir el resarcimiento de los daños sufridos.

No obstante, en muchos casos, no están todas las puertas cerradas….

Os facilito el enlace a la sentencia del Tribunal Supremo de 21 de noviembre de 2019, por la que se aprecia la responsabilidad patrimonial del Estado Legislador. https://www.poderjudicial.es/search/AN/openDocument/3e81ef30b205d65b/20191209

#retroactividadplusvalia #devolucionplusvalia #nulidadiivtnu

Corrupción entre particulares. El delito de corrupción en el sector privado.

DELITO DE CORRUPCIÓN EN LOS NEGOCIOS. Corrupción entre particulares. Sobornos en las empresas. Art.286 bis del Código Penal.

Nuestra sociedad identifica el delito de corrupción con el sector público. Pero desde el año 2010 en España también está tipificado como delito, la corrupción en el sector privado. En los últimos años se han incrementado numerosamente los procesos judiciales por este delito.

El bien jurídico protegido es la “COMPETENCIA LEAL Y JUSTA”. Socialmente reprobamos la corrupción política, del funcionariado público… sin embargo, la sociedad española tradicionalmente no percibe las negativas consecuencias de la corrupción el sector privado. La corrupción privada afecta a la economía, afecta a una competencia justa, afecta a los consumidores..  

Los sobornos a directivos y empleados son frecuentes y desde el año 2010, es un delito tipificado en España que conlleva penas de prisión, entre otras. Finalmente, y con sumo retraso en relación con otros países de la UE, nuestro código penal recoge como delito la corrupción en el sector privado.

Se distinguen dos modalidades: la pasiva y la activa, reguladas en los apartados 1 y 2 del artículo 286 bis CP respectivamente. En el apartado 4 se recoge el delito de corrupción en las entidades deportivas.

En la corrupción pasiva, la persona ligada a la empresa (directivo, administrador, jefe…) solicita y/o recibe y/o acepta, un beneficio o ventaja no justificado, como contraprestación para favorecer indebidamente a otro en la adquisición o venta de mercancías, o en la contratación de servicios o en las relaciones comerciales.

En la corrupción activa, cualquier personaque ofrezca, prometa o conceda beneficios o ventajas sin justificar, a personas relacionadas con una empresa o sociedad para que la misma le favorezca a él o a un tercero, frente a otros, en la adquisición o venta de mercancías, o en la contratación de servicios o en las relaciones comerciales.

En las dos modalidades intervienen dos personas, el corruptor y el corrompido sin que ninguna de ellas sea víctima del delito. En la modalidad activa, el sujeto activo es “el que paga”. En la modalidad pasiva, el sujeto activo es el “que cobra”.

La mayoría de los juristas lo configura como un delito de peligro abstracto y de mera actividad. El tipo penal gira en torno al menoscabo de la competencia, pero no requiere que se produzca una distorsión de la competencia, simplemente que esto sea la intención del delincuente. No obstante, y es una opinión personal, cabe discutir si nos encontramos ante un delito de lesión.

Las penas correspondientes al delito del art. 286 bis apartados 1 y 2 son las de prisión de seis meses a cuatro años, inhabilitación especial para el ejercicio de industria o comercio por tiempo de uno a seis años y multa del tanto al triplo del valor del beneficio o ventaja.

Igual pena se aplica en los casos de corrupción deportiva tipificado en el Art.286.4 CP.

Como ejemplo, mencionar la reciente sentencia del caso “Osasuna”. (Sentencia de la Audiencia Provincial de Navarra núm. 111/2020 del 23 de abril).

Los directivos del Club Atlético Osasuna junto con el gerente del Club, pactaron con dos  jugadores del Real Betis Balompié el pago de una cantidad global de 650.000€.  Con este pacto trataban de influir en los resultados de la competición, de modo que recibirían una cantidad de 400.000€ si ganaban al Real Valladolid en la jornada 37 de Liga (club que se encontraba en puestos de descenso igual que el Club Atlético Osasuna) y 250.000€ por dejarse perder en la jornada 38 en Pamplona contra Osasuna.

La Audiencia Provincial ha condenado a los dos jugadores del Real Betis y a los directivos del club Atlético Osasuna, por el delito de corrupción deportiva, a una pena de 1 año de prisión, 900.000€ de multa a cada uno de ellos y dos años de inhabilitación especial para el ejercicio de actividad de jugador de fútbol profesional y para ejercer cargo de directivo respectivamente. El gerente del club, se ha visto beneficiado por una atenuante y se le ha condenado a cinco meses de prisión y once meses de inhabilitación.

Lamentablemente la corrupción deportiva es habitual y de gran repercusión mediática.

La punibilidad de la corrupción entre particulares es desconocida por la mayoría de nuestra sociedad. Normalmente, se asocia a casos mediáticos, en el que el delito de corrupción privada, concurren con otros delitos como estafa, apropiación indebida,.. (Caso Rato por ejemplo).

Sin embargo, nos sorprenderíamos de los numerosos procesos judiciales que están surgiendo en el mundo empresarial a partir de la corrupción. Sobornos a directivos para beneficiarse de la contratación, empleados que reciben regalos, entradas y viajes con el fin de beneficiar a un proveedor o suministrador.

Si necesita asesoramiento no deje de consultarnos.