5 de octubre de 2026: nuevas obligaciones de información laboral para las empresas

5 de octubre de 2026: nuevas obligaciones de información laboral para las empresas

La nueva regulación amplía la información que las empresas deben facilitar a sus trabajadores e incorpora expresamente obligaciones relacionadas con el uso de algoritmos y sistemas automatizados en la toma de decisiones laborales.

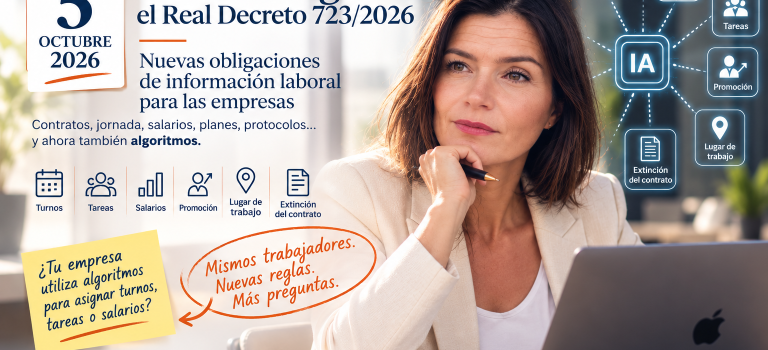
El próximo 5 de octubre de 2026 entra en vigor el Real Decreto 723/2026, de 9 de septiembre, que desarrolla el artículo 8.5 del Estatuto de los Trabajadores y transpone parcialmente al ordenamiento español la Directiva (UE) 2019/1152, relativa a unas condiciones laborales transparentes y previsibles.

La norma sustituye al anterior Real Decreto 1659/1998 y amplía de forma significativa la información que las empresas deben proporcionar sobre los elementos esenciales del contrato y las principales condiciones de trabajo.

Para las empresas, la nueva regulación aconseja revisar no solo los modelos de contrato, sino también determinados procedimientos internos de recursos humanos y, especialmente, el uso de herramientas digitales o sistemas automatizados que intervengan en decisiones laborales.

¿Qué información deberá facilitar la empresa?

Con carácter general, la empresa deberá informar por escrito sobre los elementos esenciales de la relación laboral y sus principales condiciones de ejecución.

Entre otras cuestiones, la información comprende las funciones y clasificación profesional; salario y componentes variables de la retribución; jornada y su distribución; trabajo a turnos; horas extraordinarias; vacaciones; periodo de prueba; formación; convenio colectivo aplicable; y determinadas condiciones relacionadas con la extinción del contrato.

La norma presta especial atención a aquellos sistemas de organización en los que existe una mayor variabilidad de la jornada. Cuando exista distribución irregular, deberán facilitarse determinados datos que permitan conocer con suficiente previsibilidad cuándo puede exigirse la prestación de servicios.

Algoritmos e inteligencia artificial: una de las principales novedades

Uno de los aspectos más relevantes del Real Decreto es la incorporación expresa de los sistemas algorítmicos o automatizados de toma de decisiones al deber empresarial de información.

Cuando estos sistemas se utilicen para adoptar decisiones que afecten a las condiciones de trabajo, deberá informarse de su existencia y de sus pautas, criterios y reglas de funcionamiento.

La previsión alcanza a decisiones relacionadas, entre otras materias, con la jornada y su distribución, asignación de tareas, salarios, progresión profesional, lugar de trabajo o extinción del contrato.

La cuestión adquiere especial importancia ante la creciente utilización de herramientas de inteligencia artificial y sistemas automatizados en los departamentos de recursos humanos.

La tecnología puede constituir un instrumento legítimo de organización empresarial, pero su utilización en la adopción de decisiones laborales incorpora nuevas exigencias de transparencia cuando afecta directamente a las condiciones de las personas trabajadoras.

Igualdad, conciliación y protocolos internos

La nueva regulación también amplía la información relativa a determinados instrumentos y políticas internas de la empresa.

Entre ellos se encuentran, cuando resulten aplicables, el plan de igualdad, las políticas empresariales de conciliación que desarrollen o mejoren los mínimos legales, el protocolo frente al acoso sexual y por razón de sexo y determinadas medidas dirigidas a garantizar la igualdad real y efectiva de las personas LGTBI.

Por ello, la adaptación a la norma no debería limitarse a revisar los contratos. Resulta conveniente comprobar también que los protocolos y políticas internas estén correctamente identificados, actualizados y sean accesibles para las personas trabajadoras.

¿Hay que modificar todos los contratos de trabajo?

No. La entrada en vigor del Real Decreto no obliga automáticamente a rehacer todos los contratos existentes.

Para las nuevas relaciones laborales, la información exigida deberá proporcionarse en los términos y plazos establecidos por la nueva norma. Cuando ya conste íntegramente en el contrato escrito que obra en poder de la persona trabajadora, no será necesario duplicarla.

Respecto de las relaciones laborales que ya estén vigentes el 5 de octubre, la disposición transitoria establece que la empresa deberá facilitar la información a la persona trabajadora que la solicite, cuando no obre ya en su poder, en el plazo de treinta días hábiles desde la recepción de la solicitud.

¿Qué deberían revisar ahora las empresas?

  • Contratos y documentación de incorporación. Comprobar si los modelos utilizados contienen la información exigida o necesitan documentación complementaria.
  • Jornada y organización del trabajo. Revisar los sistemas de turnos, distribución irregular, horarios variables y procedimientos utilizados para comunicar sus modificaciones.
  • Algoritmos, automatización e inteligencia artificial. Identificar las herramientas que intervienen en decisiones sobre jornada, tareas, remuneración, promoción, lugar de trabajo o extinción contractual y analizar las obligaciones de información que pueden generar.
  • Planes y protocolos internos. Verificar la adecuada identificación y actualización de los instrumentos de igualdad, conciliación y prevención del acoso que resulten aplicables.

Además, cuando la información se facilite electrónicamente, deberá ser accesible para la persona trabajadora, poder almacenarse e imprimirse y la empresa deberá conservar prueba de su transmisión o recepción.

Una reforma que va más allá de los contratos de trabajo

El Real Decreto 723/2026 no debe contemplarse únicamente como una nueva obligación documental.

La incorporación de los sistemas algorítmicos y automatizados al deber de información refleja una evolución más amplia del Derecho Laboral: las facultades de organización y dirección empresarial se desarrollan cada vez más en un entorno digital y deben convivir con nuevas exigencias de transparencia.

Para las empresas, el cumplimiento de la nueva regulación pasa por conocer no solo qué dicen sus contratos, sino también cómo se adoptan determinadas decisiones laborales y qué herramientas intervienen en ellas.

Una revisión preventiva de contratos, procedimientos internos y sistemas digitales antes de la entrada en vigor de la norma puede permitir detectar carencias y adaptar la gestión laboral a las nuevas exigencias.


Ana Patricia Aragón
Abogada · Economista
El TSJ de Andalucía facilita la aplicación del ITP reducido del 2 % a las empresas inmobiliarias

El TSJ de Andalucía facilita la aplicación del ITP reducido del 2 % a las empresas inmobiliarias

La Sala de lo Contencioso-Administrativo aclara que no puede exigirse a la empresa estar dada de alta en el IAE en el municipio concreto donde adquiere el inmueble para beneficiarse del tipo reducido.

El Tribunal Superior de Justicia de Andalucía (TSJA) ha fijado un criterio relevante para las empresas del sector inmobiliario en relación con la aplicación del tipo reducido del 2 % en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD).

La Sentencia núm. 20/2026, de 10 de junio de 2026, dictada por la Sala Especial de Revisión y Casación Autonómica de lo Contencioso-Administrativo del TSJA, ha sido publicada en el BOJA de 7 de septiembre de 2026 tras haber adquirido firmeza.

¿Qué discutían la empresa y la Administración?

El litigio enfrentaba a una sociedad dedicada al sector inmobiliario con la Administración tributaria andaluza.

La cuestión esencial consistía en determinar si, para acreditar la condición de empresario del sector inmobiliario y beneficiarse del tipo reducido del 2 % en la adquisición de viviendas destinadas a su posterior reventa, era necesario que la empresa estuviera dada de alta en el correspondiente epígrafe del Impuesto sobre Actividades Económicas (IAE) específicamente en el municipio donde se realizaba la adquisición.

La Agencia Tributaria de Andalucía había considerado que no se cumplían los requisitos para aplicar el tipo reducido y practicó tres liquidaciones por ITPAJD, en su modalidad de Transmisiones Patrimoniales Onerosas, por importes de 7.906,62 euros, 5.623,51 euros y 8.318,41 euros.

El TSJA rechaza este criterio

El Tribunal estima el recurso de casación autonómico interpuesto por la empresa y anula tanto la sentencia anterior como la resolución del Tribunal Económico-Administrativo Regional de Andalucía y las liquidaciones practicadas por la Agencia Tributaria de Andalucía.

Pero la relevancia de la sentencia va más allá del caso concreto, ya que el TSJA fija expresamente doctrina sobre esta cuestión.

El Tribunal establece que, para acreditar la condición de empresario del sector inmobiliario a efectos de aplicar el tipo reducido del 2 %, no es necesario que el empresario esté dado de alta en el epígrafe correspondiente del IAE en el municipio concreto donde se realiza la operación inmobiliaria sometida a tributación.

Una interpretación relevante para las empresas inmobiliarias

La resolución limita así una interpretación excesivamente formalista de los requisitos exigidos para acceder al beneficio fiscal.

La condición de empresario del sector inmobiliario no puede hacerse depender de que exista un alta específica en el IAE en cada municipio en el que la empresa adquiera un inmueble.

La doctrina resulta especialmente relevante para sociedades inmobiliarias que operan en distintos municipios andaluces, ya que evita que la aplicación del tipo reducido quede condicionada a una exigencia territorial adicional que el TSJA considera improcedente.

El tipo reducido continúa sujeto a requisitos

La sentencia no supone, sin embargo, que cualquier adquisición realizada por una sociedad inmobiliaria tribute automáticamente al 2 %.

La normativa andaluza contempla este tipo reducido para la adquisición de viviendas por empresarios o profesionales del sector inmobiliario destinadas a su posterior reventa, siempre que se cumplan los restantes requisitos legalmente establecidos.

Entre ellos se encuentra la incorporación de la vivienda al activo circulante de la empresa y su posterior transmisión dentro del plazo establecido legalmente.

Por tanto, la importancia de la sentencia reside en determinar qué puede exigir la Administración para acreditar la condición empresarial, descartando que el alta en el IAE deba producirse específicamente en el municipio donde se encuentra el inmueble adquirido.

Una doctrina con efectos prácticos

La sentencia tiene especial interés porque se dicta en casación autonómica, resuelve expresamente una cuestión de interés casacional y ha adquirido firmeza.

El TSJA establece así un criterio que aporta mayor seguridad jurídica a las empresas inmobiliarias que realizan operaciones de adquisición y reventa de viviendas en distintos municipios de Andalucía.

La resolución constituye además un nuevo límite a la posibilidad de que la Administración tributaria condicione la aplicación de beneficios fiscales al cumplimiento de requisitos formales adicionales cuando estos no resultan exigibles conforme a la normativa aplicable.


Sentencia: TSJA, Sala Especial de Revisión y Casación Autonómica de lo Contencioso-Administrativo, Sentencia núm. 20/2026, de 10 de junio de 2026. Recurso de Casación Autonómico 89/2024. Publicada en el BOJA núm. 173, de 7 de septiembre de 2026.

El Supremo refuerza el derecho a recuperar impuestos cobrados en contra del Derecho de la Unión Europea

El Supremo refuerza el derecho a recuperar impuestos cobrados en contra del Derecho de la Unión Europea

El Tribunal Supremo ha vuelto a pronunciarse sobre las consecuencias económicas derivadas de la aplicación en España de una norma tributaria incompatible con el Derecho de la Unión Europea.

La controversia tiene su origen en el antiguo tipo autonómico del Impuesto Especial sobre Hidrocarburos, que permitía establecer diferentes niveles de imposición en función de la Comunidad Autónoma en la que se consumiera el producto.

El Tribunal de Justicia de la Unión Europea, en su sentencia de 30 de mayo de 2024 (asunto C-743/22, DISA), resolvió la cuestión prejudicial planteada por el Tribunal Supremo y declaró que la Directiva 2003/96/CE se oponía a una normativa nacional que autorizase tipos diferenciados del impuesto para un mismo producto y un mismo uso en función de la región en la que se consumiera, fuera de los supuestos expresamente permitidos por la Directiva.

La cuestión no terminó, sin embargo, con la declaración de incompatibilidad. Una vez constatada la vulneración del Derecho europeo surgió un problema de enorme importancia económica: quién tiene derecho a recuperar las cantidades indebidamente satisfechas y en qué condiciones puede obtener su devolución.

La nueva sentencia del Tribunal Supremo

En la STS 911/2026, de 15 de julio, el Tribunal Supremo vuelve sobre esta problemática al resolver una reclamación relativa a cantidades soportadas durante los ejercicios 2013 a 2018 como consecuencia del tramo autonómico del impuesto.

Uno de los puntos fundamentales es determinar qué sucede cuando el importe del tributo pudo haberse trasladado económicamente a través del precio del combustible.

El Supremo parte de una premisa relevante: el impuesto sobre hidrocarburos no se traslada necesariamente al consumidor final mediante el precio. Por tanto, no puede presumirse automáticamente que la empresa haya recuperado económicamente el impuesto simplemente por haber comercializado posteriormente el producto.

Esta cuestión resulta esencial porque la Administración no puede convertir la posible repercusión económica del impuesto en un obstáculo automático para obtener la restitución de cantidades cobradas en aplicación de una normativa contraria al Derecho europeo.

Una cuestión que trasciende al Impuesto sobre Hidrocarburos

La relevancia de esta jurisprudencia va más allá del concreto impuesto analizado.

Cuando una empresa ha soportado una carga tributaria establecida mediante una norma nacional posteriormente declarada incompatible con el Derecho de la Unión, se plantea necesariamente la cuestión de cómo reparar las consecuencias económicas de esa infracción.

La jurisprudencia contempla, además de los mecanismos tributarios correspondientes, la posible responsabilidad patrimonial del Estado legislador por infracción del Derecho de la Unión Europea, cuando concurran los requisitos legalmente establecidos.

¿Por qué es relevante para las empresas?

La sentencia vuelve a poner de manifiesto una cuestión esencial para cualquier operador económico: la aplicación de una ley española no excluye su posible incompatibilidad con el Derecho de la Unión Europea.

Por ello, ante determinadas liquidaciones, impuestos o cargas administrativas, el análisis jurídico no debería agotarse en comprobar si la Administración ha aplicado correctamente la normativa española. También puede resultar necesario examinar si esa propia normativa respeta el Derecho europeo.

Cuando no lo hace, pueden abrirse vías para reclamar la devolución de cantidades indebidamente satisfechas o, en determinados supuestos, exigir la reparación de los perjuicios ocasionados.

Hacienda no puede negar automáticamente la deducción de la retribución de los administradores

Hacienda no puede negar automáticamente la deducción de la retribución de los administradores

Asesoramiento fiscal y societario a empresas

El Tribunal Supremo vuelve a limitar los supuestos en los que la Administración tributaria puede rechazar como gasto deducible las retribuciones satisfechas por una sociedad a sus administradores.

La Sentencia del Tribunal Supremo 615/2026, de 18 de mayo, resuelve un recurso planteado por una sociedad a la que la Administración tributaria había regularizado el Impuesto sobre Sociedades de los ejercicios 2018 y 2019. La controversia se centraba en cantidades satisfechas a sus consejeros delegados y en la posibilidad de considerarlas fiscalmente deducibles.

¿Qué ha decidido el Tribunal Supremo?

El Tribunal Supremo da la razón a la empresa y establece una doctrina especialmente relevante para sociedades y administradores. Cuando la retribución está correctamente contabilizada, imputada y justificada y responde a servicios efectivamente prestados, reúne, en principio, los presupuestos para ser considerada un gasto deducible.

Si la Administración pretende excluir ese gasto mediante alguno de los ajustes previstos en la Ley del Impuesto sobre Sociedades, deberá justificar la causa legal que impide su deducción.

La retribución del administrador no es una liberalidad

La remuneración satisfecha al administrador por los servicios que presta a la sociedad está vinculada a la actividad empresarial y a la generación de ingresos. Por ello, no puede calificarse sin más como una liberalidad fiscalmente no deducible.

Una irregularidad mercantil no significa automáticamente perder la deducción fiscal

Este es uno de los aspectos de mayor interés práctico de la sentencia. Una eventual infracción de las reglas mercantiles relativas a la retribución de los administradores no constituye, por sí sola, una causa automática para negar la deducción del gasto en el Impuesto sobre Sociedades.

¿Y si el administrador también es socio?

La doble condición de socio y administrador no permite presumir, por sí misma, que las cantidades percibidas constituyan una retribución de los fondos propios. Si Hacienda sostiene que bajo la remuneración se oculta realmente una distribución de beneficios al socio, deberá alegarlo y acreditarlo.

¿Qué importancia tiene esta sentencia para las empresas?

La sentencia refuerza la posición de las sociedades frente a determinadas regularizaciones tributarias, pero no significa que cualquier retribución de administradores sea automáticamente deducible.

Resulta especialmente importante revisar la configuración mercantil y fiscal de la remuneración de administradores y consejeros, su reflejo estatutario cuando corresponda, los acuerdos societarios, los contratos existentes, su contabilización y la documentación que permita acreditar los servicios efectivamente prestados.

Una adecuada planificación societaria y fiscal puede prevenir futuras controversias con la Administración y, cuando ya existe una regularización, permite valorar si el criterio aplicado por Hacienda es compatible con la jurisprudencia del Tribunal Supremo.

AP3LEGAL | Asesoramiento jurídico, económico y fiscal a empresas.

Fuente: Tribunal Supremo, Sala de lo Contencioso-Administrativo, Sección Segunda, Sentencia 615/2026, de 18 de mayo de 2026, recurso de casación 8019/2023, ECLI ES:TS:2026:2209.

¿Tiene un contrato con un cliente pero no le hace pedidos? El Tribunal Supremo aclara cuándo existe incumplimiento contractual

¿Tiene un contrato con un cliente pero no le hace pedidos? El Tribunal Supremo aclara cuándo existe incumplimiento contractual

Contrato mercantil entre empresas

La Sala Primera del Tribunal Supremo, en su Sentencia 378/2026, de 10 de marzo, analiza un contrato marco de prestación de servicios entre empresas en el que no existía cláusula de exclusividad ni se había pactado un volumen mínimo de encargos.

Una de las empresas dejó de realizar nuevos pedidos y la otra sostuvo que esa situación constituía un incumplimiento contractual que justificaba la resolución del contrato y la correspondiente indemnización.

¿Qué establece el Tribunal Supremo?

El Tribunal Supremo concluye que, cuando las partes no han pactado exclusividad ni un volumen mínimo de contratación, la mera inexistencia de nuevos pedidos no constituye por sí sola un incumplimiento esencial.

La sentencia advierte de que no puede incorporarse al contrato una obligación de realizar encargos que las partes no establecieron. No obstante, el propio Tribunal recuerda que la solución puede ser diferente cuando concurren circunstancias cualificadas, como una estructura contractual que haya generado expectativas legítimas de continuidad, inversiones realizadas en atención a la relación comercial, un cese de pedidos utilizado como mecanismo de presión o una extinción de hecho contraria a la buena fe.

Una cuestión importante para cualquier empresa

Una empresa puede considerar que dispone de una relación comercial estable durante varios años y descubrir, cuando cesan los pedidos, que el contrato firmado no obliga realmente al cliente a mantener un determinado volumen de contratación.

Por ello, en los contratos mercantiles de duración resulta especialmente importante regular adecuadamente cuestiones como el volumen mínimo de contratación, la exclusividad, la duración, las causas de resolución, el preaviso y las consecuencias indemnizatorias del incumplimiento.

Una correcta revisión y redacción preventiva del contrato puede evitar que una relación comercial aparentemente estable quede vacía de contenido sin que exista posteriormente una base contractual suficiente para reclamar.

AP3LEGAL | Asesoramiento jurídico, económico y fiscal a empresas.

Fuente: Tribunal Supremo, Sala Primera, STS 378/2026, de 10 de marzo de 2026, recurso de casación 367/2021.